Hangi Nakliye Faturaları Tevkifatlıdır? Evden Eve Nakliye KDV Tevkifatı Rehberi
Evden eve nakliyat ve yük taşımacılığı sektöründe fatura düzenlenirken veya fatura alınırken en çok kafa karıştıran konuların başında KDV tevkifatı gelir. Özellikle kurumsal taşınma süreçlerinde, nakliye firmaları ve hizmet alan şirketler faturaların tevkifatlı kesilip kesilmeyeceği konusunda tereddüt yaşayabilir.
Bu yazımızda, nakliye KDV tevkifatı kurallarını, evden eve nakliyatın durumunu ve hangi faturalarda tevkifat yapılması gerektiğini net bir şekilde açıklıyoruz.
1. Yük Taşımacılığında KDV Tevkifatı Oranı Nedir?
Gelir İdaresi Başkanlığı’nın (GİB) KDV Genel Uygulama Tebliği’ne göre, yük taşımacılığı hizmetlerinde uygulanan KDV tevkifat oranı 9/10’dur.
- Bu ne anlama gelir? Düzenlenen faturadaki hesaplanan KDV’nin %10’luk kısmı nakliye firmasına ödenir. Kalan %90’lık KDV kısmı ise hizmeti alan (alıcı) vergi mükellefi firma tarafından tevkif edilerek doğrudan vergi dairesine beyan edilir.
2. Hangi Nakliye Faturaları Tevkifatlı Kesilmek Zorundadır?
Tevkifat uygulanabilmesi için iki temel şartın bir arada bulunması gerekir: Hizmetin türü ve tarafların mükellefiyet durumu.
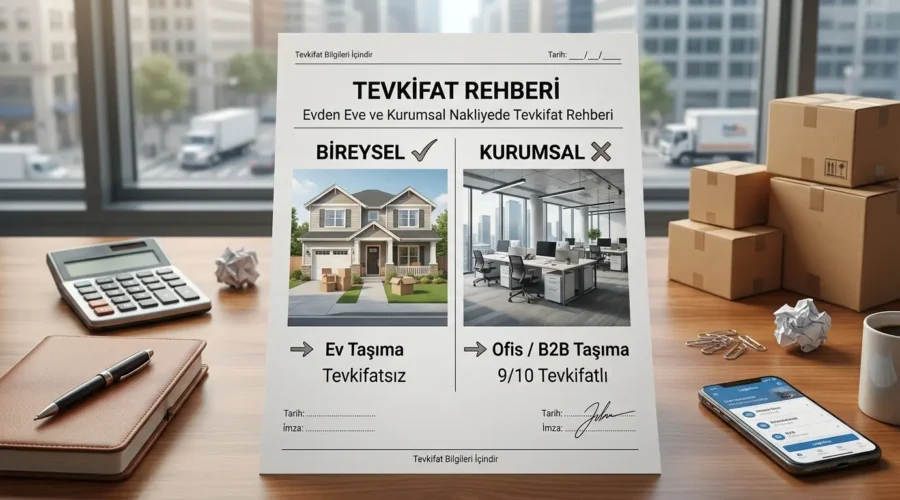
- Kurumsal Şirket ve Ofis Taşımaları: Bir nakliye firması, KDV mükellefi olan bir şirkete ofis taşıma, büro nakliyesi veya ürün/yük taşıma hizmeti veriyorsa fatura 9/10 tevkifatlı kesilir.
- B2B Ticari Yük Taşımacılığı: Fabrikadan depoya, depodan bayiye yapılan her türlü ticari eşya ve yük taşımacılığı tevkifata tabidir.
- Belirlenmiş Kurumlara Yapılan Taşımalar: Kamu kurumları, bankalar veya döner sermayeli kuruluşlara verilen tüm taşımacılık hizmetlerinde tevkifat zorunludur.
3. Evden Eve Nakliyatta Tevkifat Var mı? (Bireysel Taşınmalar)
En çok merak edilen nokta bireysel ev taşımalarıdır:
- Bireysel (Şahıs) Ev Taşımaları (TEVKİFATSIZ): Bir vatandaş evini taşıttığında ve adına fatura kesildiğinde tevkifat uygulanmaz. Çünkü hizmeti alan kişi KDV mükellefi değildir. Fatura normal KDV oranı ile (%20) kesilir.
- Şirket Tarafından Karşılanan Personel Ev Taşımaları (TEVKİFATLI): Eğer bir çalışanının ev taşıma faturası doğrudan çalışanın çalıştığı kurumsal şirket adına kesiliyorsa, alıcı taraf KDV mükellefi olduğu için tevkifat uygulanması gerekir.
Özellikle İstanbul, Ankara gibi yoğun güzergahlarda taşınma sürecine girmeden önce, mesafe ve ev tipinize göre güncel maliyetleri öğrenmek için evdenev.com nakliye fiyat hesaplama aracımızı ücretsiz kullanabilirsiniz.
4. Hangi Taşımacılık İşlerinde Tevkifat Uygulanmaz?
Aşağıdaki durumlarda düzenlenen nakliye faturalarında tevkifat yapılmaz:
- Kargo Taşıma Hizmetleri: Kargo lisansına sahip firmaların gerçekleştirdiği standart kargo gönderileri tevkifat dışındadır.
- Nihai Tüketicilere Yapılan Taşımalar: Vergi mükellefi olmayan şahıslara verilen nakliye hizmetleri.
- Uluslararası Taşımacılık: Türkiye dışına yapılan veya yurt dışından gelen uluslararası nakliye işleri KDV’den müstisna olduğu için tevkifat konusu olmaz.
5. Nakliye Faturası Keserken Dikkat Edilmesi Gerekenler
- Fatura Açıklaması: Faturada taşınmanın niteliği (Örn: “Ankara – İstanbul Kurumsal Ofis Taşıma Hizmeti”) açıkça belirtilmelidir.
- Doğru Hesaplama: Faturada Matrah, KDV Tutarı, Tevkif Edilen KDV (9/10) ve Ödenecek Toplam Tutar kalemleri ayrı ayrı gösterilmelidir.
Özetle
evdenev.com üzerinden hizmet veren nakliye firmalarının ve platform aracılığıyla taşınma hizmeti alan kurumsal müşterilerin dikkat etmesi gereken kural; hizmeti alan tarafın vergi mükellefi olup olmadığıdır. Kurumsal firmalar arası tüm yük ve office nakliye faturalarında 9/10 tevkifat uygulanırken, bireysel ev taşımalarında tevkifat yapılmaz.